
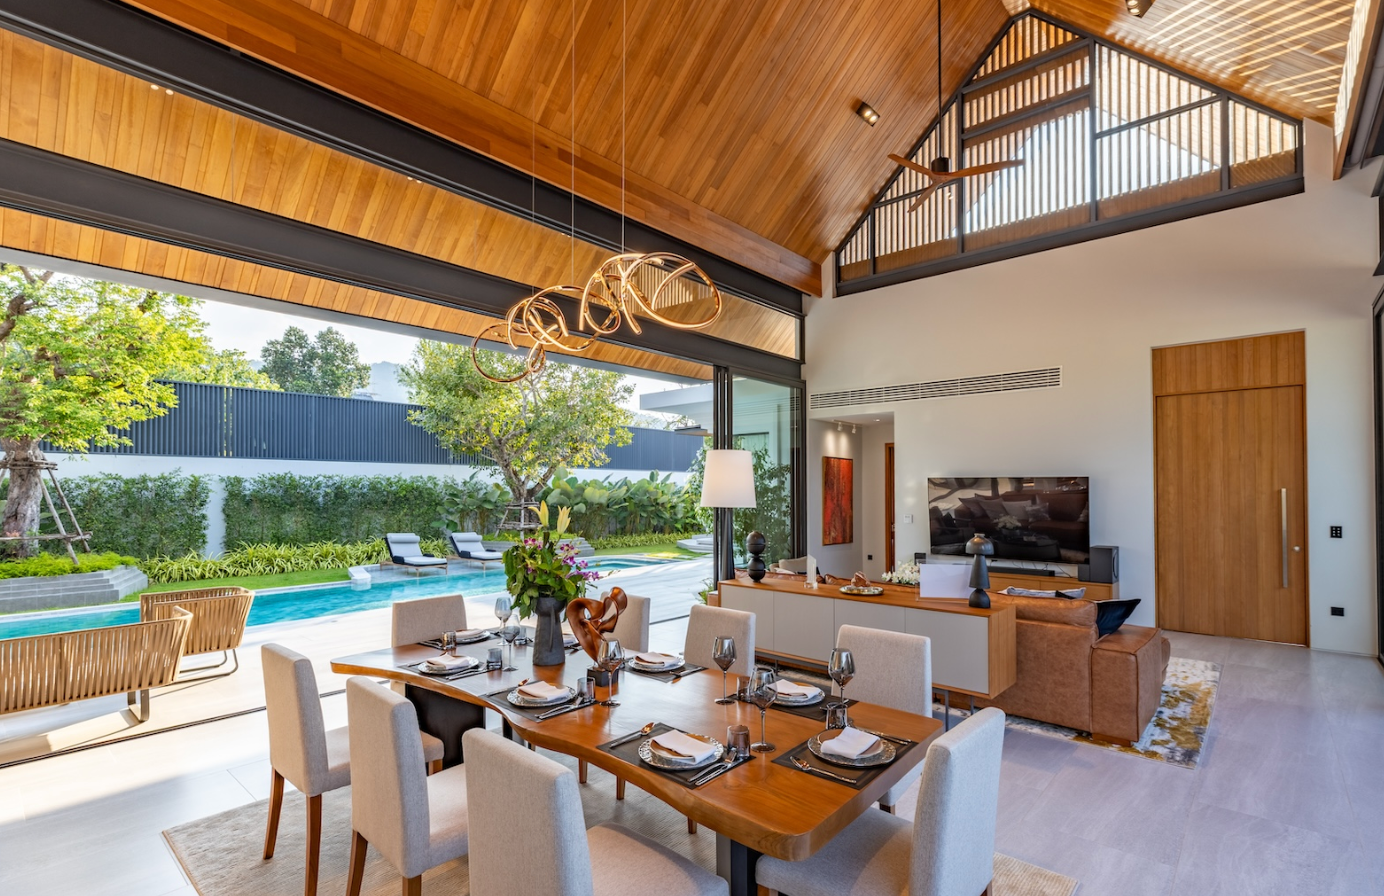
Para muchos extranjeros, el sueño de tener una propiedad en Tailandia está estrechamente ligado al estilo de vida que ofrece el país: playas tropicales, ciudades vibrantes, una gran riqueza cultural y un coste de vida a menudo mucho más asequible que en los países occidentales. Phuket, Bangkok, Chiang Mai y Pattaya se cuentan entre los destinos más populares para los compradores internacionales y, a medida que ha crecido la demanda inmobiliaria, también lo ha hecho la pregunta: ¿puede un extranjero obtener una hipoteca en Tailandia?
La respuesta es sí, pero solo bajo determinadas condiciones. Un permiso de trabajo, unos ingresos estables en Tailandia y la condición de residente de larga duración suelen ser los pilares de la elegibilidad. Aunque la oportunidad existe, el proceso no es tan sencillo como podría serlo en Europa, Norteamérica o Australia. Entender cómo valoran los bancos tailandeses a los prestatarios extranjeros es esencial para cualquiera que se plantee este camino hacia la propiedad.
Las normas sobre la propiedad extranjera son el primer obstáculo. La legislación tailandesa permite a los extranjeros poseer a su nombre apartamentos en condominio en plena propiedad (freehold), siempre que la cuota total de propiedad extranjera dentro del complejo no supere el cuarenta y nueve por ciento de la superficie vendible. Por este motivo, la mayoría de los préstamos concedidos a extranjeros están vinculados a la compra de apartamentos en condominio y no a casas independientes o terrenos. Los extranjeros no pueden ser propietarios directos de terrenos en Tailandia, y esta restricción limita de forma natural el tipo de inmueble que los bancos están dispuestos a financiar. Las villas construidas sobre terreno arrendado, por ejemplo, rara vez son aceptadas como garantía por las entidades tailandesas.
La elegibilidad para una hipoteca depende en gran medida de la situación legal y financiera del extranjero en Tailandia. Casi siempre se exige un permiso de trabajo válido. Este documento demuestra que el prestatario no solo vive en el país, sino que además trabaja legalmente en él. Los visados de turista, de jubilado y de estudios no ofrecen el nivel de estabilidad que buscan los bancos. Los solicitantes deben acreditar que tienen derecho legal a trabajar, lo que da a las entidades la tranquilidad de que seguirán percibiendo ingresos en Tailandia durante toda la vida del préstamo.
Unos ingresos estables son otro factor decisivo. Los bancos prefieren trabajar con extranjeros que llevan varios años empleados, idealmente en la misma empresa, y que perciben un salario mensual regular, documentado y que tributa en Tailandia. Para comprobarlo se utilizan contratos de trabajo, nóminas y declaraciones de la renta. La mayoría de los bancos aplica además una regla de asequibilidad según la cual las cuotas mensuales no deben superar un tercio de los ingresos netos del prestatario. Así el préstamo sigue siendo manejable y se reduce el riesgo de impago.
A los extranjeros que solicitan una hipoteca también se les pide mantener una cuenta bancaria tailandesa y demostrar un historial de responsabilidad financiera. Los ingresos periódicos, los ahorros y la prueba de una actividad bancaria constante ayudan a reforzar la solicitud. Lo ideal es contar con un buen historial crediticio en Tailandia, pero muchos bancos también tienen en cuenta la documentación financiera del país de origen del solicitante, sobre todo si ya mantiene relaciones con entidades internacionales.
La edad es otro aspecto a considerar. La mayoría de los bancos tailandeses exige que el préstamo esté totalmente amortizado a los sesenta o sesenta y cinco años. Esto significa que los solicitantes más jóvenes pueden acceder a plazos más largos, mientras que los compradores de más edad pueden encontrarse con calendarios de amortización más cortos, lo que a su vez eleva el importe de las cuotas mensuales.
Cuando los extranjeros consiguen un préstamo, las condiciones no siempre son tan favorables como las que se ofrecen a los ciudadanos tailandeses. La relación entre préstamo y valor suele ser más baja, lo que significa que a los extranjeros se les exige normalmente una entrada de entre el treinta y el cincuenta por ciento del valor del inmueble. Los plazos también son más cortos, a menudo limitados a entre diez y veinte años en función de la edad y el perfil financiero del prestatario. Los tipos de interés son por lo general más altos que para los ciudadanos tailandeses y suelen ser variables, vinculados al tipo mínimo minorista (minimum retail rate) del banco.
El proceso documental es riguroso. Los solicitantes deben preparar el pasaporte, el permiso de trabajo, el contrato laboral, las nóminas, las declaraciones de la renta y extractos bancarios detallados. También deben aportar el contrato de compraventa del apartamento y el título de propiedad. Si algún documento está en un idioma extranjero, debe traducirse al tailandés y, en ocasiones, legalizarse ante notario. El proceso puede llevar tiempo, pero una vez aprobada, la hipoteca permite al extranjero adquirir un inmueble de una forma muy similar a como lo haría en su país.
No todos los bancos de Tailandia están igual de abiertos a prestar a extranjeros. Bangkok Bank, UOB y Kasikorn Bank son conocidos por estudiar solicitudes de extranjeros, aunque la aprobación depende mucho de las circunstancias de cada persona. Algunos bancos extranjeros con sucursales en Tailandia, o entidades de centros financieros cercanos como Singapur y Hong Kong, también ofrecen hipotecas a compradores extranjeros de inmuebles tailandeses. En ocasiones resultan más accesibles para grandes patrimonios, aunque pueden exigir garantías en el extranjero.
Para ilustrar cómo funciona en la práctica, imagine a un profesional que trabaja en Phuket para una empresa hotelera multinacional. Vive en Tailandia desde hace varios años, tiene un permiso de trabajo válido y percibe un salario mensual de 120.000 bahts. Descontados impuestos y gastos, su renta disponible neta es de unos 80.000 bahts. Desea comprar un apartamento en Patong valorado en ocho millones de bahts. Con una entrada de 3,2 millones de bahts, financia los 4,8 millones de bahts restantes a través de un banco local. El banco le ofrece una hipoteca a quince años con un tipo de interés variable del 6,5 %, lo que supone cuotas mensuales de unos 42.000 bahts. Como este importe encaja holgadamente en su renta disponible y su trayectoria laboral es estable, el banco aprueba el préstamo.
Este escenario refleja la realidad de muchos expatriados en Tailandia. Los préstamos son posibles, pero requieren una posición financiera sólida, residencia de larga duración y disposición a aportar una entrada considerable. Los principales retos siguen siendo el número limitado de bancos dispuestos a prestar, unos tipos de interés más altos y unos plazos más cortos que los de los ciudadanos tailandeses.
Aun así, obtener financiación en Tailandia se ha vuelto cada vez más realista para los extranjeros que cumplen los requisitos. El Gobierno tailandés está estudiando reformas que podrían hacer más atractiva la inversión inmobiliaria, como ampliar la duración de los arrendamientos (leasehold) a noventa y nueve años y fomentar prácticas crediticias más transparentes para los compradores internacionales. La tendencia es clara: a medida que Tailandia sigue consolidándose como centro mundial del turismo, los negocios y la vida a largo plazo, es probable que aumenten las oportunidades de financiación para los extranjeros.
En conclusión, los extranjeros pueden efectivamente comprar una propiedad en Tailandia con la ayuda de un préstamo bancario, siempre que cumplan los estrictos requisitos de las entidades financieras del país. Un permiso de trabajo válido, unos ingresos estables y la residencia de larga duración son la base de la elegibilidad. Aunque las condiciones no siempre igualen a las que se ofrecen a los ciudadanos tailandeses, la posibilidad de obtener financiación brinda a los extranjeros la oportunidad de ir más allá de las estancias cortas y las inversiones vacacionales hacia una verdadera integración en el mercado inmobiliario tailandés. Con una planificación cuidadosa y el asesoramiento legal y financiero adecuado, comprar una vivienda en Tailandia con el respaldo de un banco no es solo un sueño: es una realidad alcanzable.


