
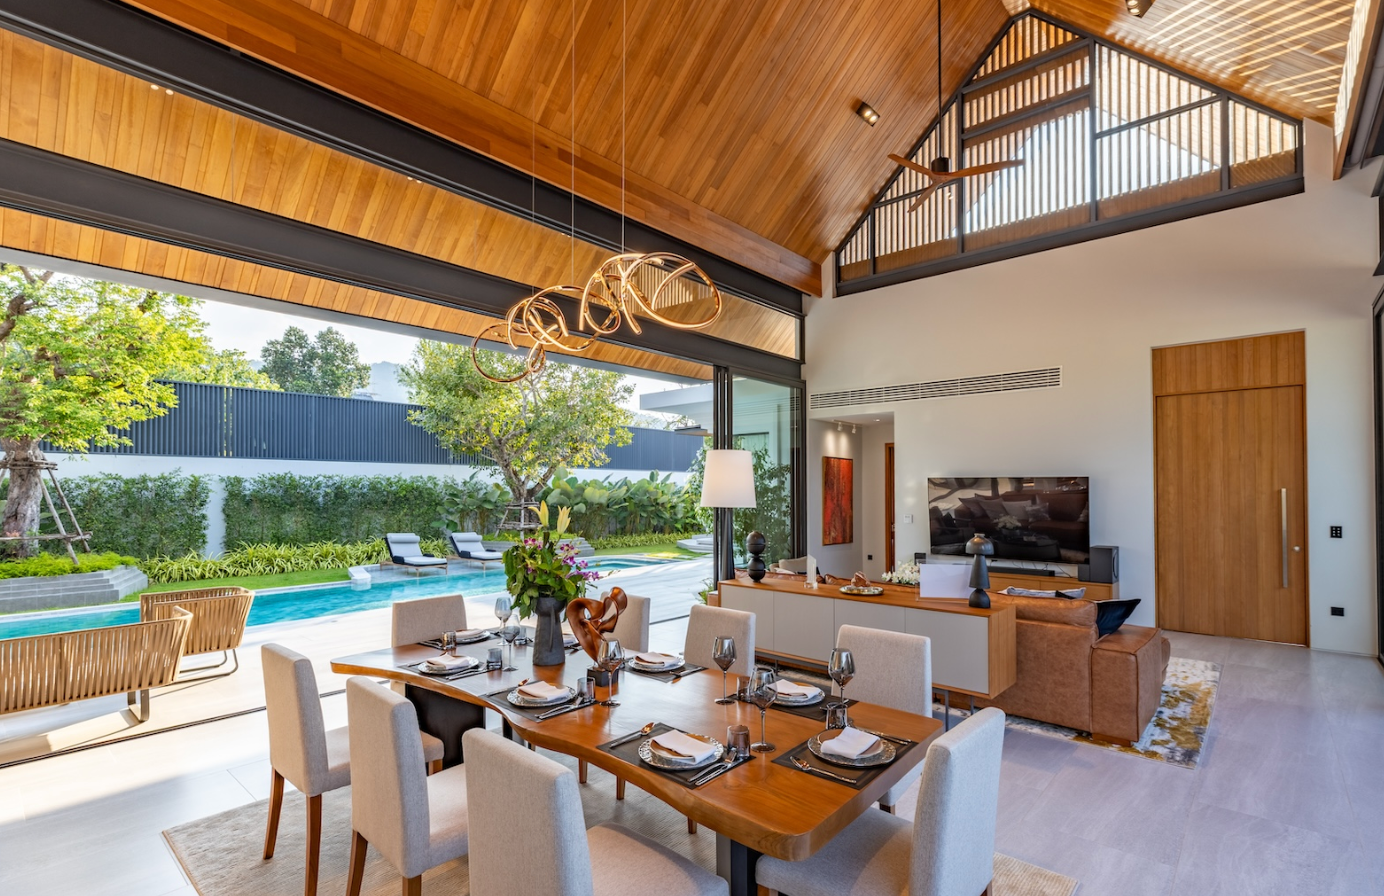
Pour de nombreux étrangers, le rêve de devenir propriétaire en Thaïlande est étroitement lié au mode de vie que le pays offre : plages tropicales, villes animées, richesse culturelle et un coût de la vie souvent bien plus abordable que dans les pays occidentaux. Phuket, Bangkok, Chiang Mai et Pattaya comptent parmi les destinations les plus prisées des acheteurs internationaux et, à mesure que la demande immobilière a augmenté, une question s'est imposée : un étranger peut-il obtenir un prêt immobilier en Thaïlande ?
La réponse est oui, mais seulement sous certaines conditions. Un permis de travail, des revenus stables en Thaïlande et un statut de résident de longue durée constituent généralement les piliers de l'éligibilité. Si l'opportunité existe, la démarche n'est pas aussi simple qu'en Europe, en Amérique du Nord ou en Australie. Comprendre comment les banques thaïlandaises considèrent les emprunteurs étrangers est essentiel pour quiconque envisage cette voie vers la propriété.
Les règles relatives à la propriété étrangère constituent le premier obstacle. La loi thaïlandaise permet aux étrangers de détenir en pleine propriété (freehold) des appartements en copropriété à leur propre nom, à condition que la part totale détenue par des étrangers au sein de la résidence ne dépasse pas quarante-neuf pour cent de la surface vendable. C'est pourquoi la plupart des prêts accordés aux étrangers concernent l'achat d'appartements en copropriété plutôt que de maisons individuelles ou de terrains. Les étrangers ne peuvent pas posséder directement de terrain en Thaïlande, et cette restriction limite naturellement le type de biens que les banques acceptent de financer. Les villas construites sur un terrain loué, par exemple, sont rarement acceptées en garantie par les prêteurs thaïlandais.
L'éligibilité à un prêt immobilier dépend fortement de la situation juridique et financière de l'étranger en Thaïlande. Un permis de travail valide est presque toujours exigé. Ce document démontre que l'emprunteur non seulement vit dans le pays, mais y travaille aussi légalement. Les visas touristiques, de retraite et d'études n'offrent pas le niveau de stabilité que recherchent les banques. Les candidats doivent au contraire prouver qu'ils disposent du droit légal de travailler, ce qui rassure les prêteurs quant au fait qu'ils continueront à percevoir des revenus en Thaïlande pendant toute la durée du prêt.
Des revenus stables constituent un autre facteur déterminant. Les banques préfèrent travailler avec des étrangers employés depuis plusieurs années, idéalement dans la même entreprise, et percevant un salaire mensuel régulier, déclaré et imposé en Thaïlande. Contrats de travail, fiches de paie et déclarations de revenus servent à le vérifier. La plupart des banques appliquent également une règle de capacité de remboursement : les mensualités ne doivent pas dépasser un tiers des revenus nets de l'emprunteur. Le prêt reste ainsi supportable et le risque de défaut est réduit.
Les étrangers qui demandent un prêt immobilier doivent aussi disposer d'un compte bancaire thaïlandais et justifier d'une gestion financière responsable. Des dépôts réguliers, une épargne et la preuve d'une activité bancaire constante renforcent le dossier. Un bon historique de crédit en Thaïlande est idéal, mais de nombreuses banques prennent également en compte les relevés financiers du pays d'origine du demandeur, surtout s'il entretient déjà des relations avec des établissements internationaux.
L'âge entre aussi en ligne de compte. La plupart des banques thaïlandaises exigent que le prêt soit entièrement remboursé à soixante ou soixante-cinq ans. Les candidats plus jeunes peuvent donc accéder à des durées plus longues, tandis que les acheteurs plus âgés peuvent se voir proposer des échéanciers plus courts, ce qui augmente d'autant le montant des mensualités.
Lorsque les étrangers obtiennent un prêt, les conditions ne sont pas toujours aussi avantageuses que celles proposées aux ressortissants thaïlandais. Le ratio prêt/valeur tend à être plus faible, ce qui signifie que les étrangers doivent généralement verser un apport de trente à cinquante pour cent de la valeur du bien. Les durées sont également plus courtes, souvent limitées à dix à vingt ans selon l'âge et le profil financier de l'emprunteur. Les taux d'intérêt sont en général plus élevés que pour les citoyens thaïlandais et le plus souvent variables, indexés sur le taux de base de détail (minimum retail rate) de la banque.
La constitution du dossier est rigoureuse. Les candidats doivent réunir passeport, permis de travail, contrat de travail, fiches de paie, déclarations de revenus et relevés bancaires détaillés. Ils doivent aussi fournir le contrat d'achat de l'appartement et le titre de propriété. Si certains documents sont rédigés dans une langue étrangère, ils doivent être traduits en thaï et parfois certifiés par un notaire. La procédure peut prendre du temps mais, une fois approuvé, le prêt permet à l'étranger d'acquérir un bien d'une manière très proche de ce qu'il connaîtrait dans son pays.
Toutes les banques en Thaïlande ne sont pas aussi ouvertes aux prêts aux étrangers. Bangkok Bank, UOB et Kasikorn Bank sont connues pour étudier les demandes d'étrangers, mais l'accord dépend fortement de la situation de chacun. Certaines banques étrangères ayant des succursales en Thaïlande, ou des établissements de places financières voisines comme Singapour et Hong Kong, proposent également des prêts immobiliers aux acheteurs étrangers de biens thaïlandais. Ils peuvent parfois être plus accessibles aux grandes fortunes, bien qu'ils puissent exiger des garanties à l'étranger.
Pour illustrer le fonctionnement concret, imaginez un professionnel travaillant à Phuket pour un groupe hôtelier multinational. Il vit en Thaïlande depuis plusieurs années, détient un permis de travail valide et perçoit un salaire mensuel de 120 000 bahts. Après impôts et dépenses, son revenu disponible net est d'environ 80 000 bahts. Il souhaite acheter un appartement à Patong d'une valeur de huit millions de bahts. En versant un apport de 3,2 millions de bahts, il finance les 4,8 millions de bahts restants auprès d'une banque locale. La banque lui propose un prêt sur quinze ans à taux variable de 6,5 %, soit des mensualités d'environ 42 000 bahts. Ce montant restant largement dans les limites de son revenu disponible et son parcours professionnel étant stable, la banque accorde le prêt.
Ce scénario reflète la réalité de nombreux expatriés en Thaïlande. Les prêts sont possibles, mais ils exigent une situation financière solide, une résidence de longue durée et la volonté de consentir un apport important. Les principales difficultés restent le nombre limité de banques disposées à prêter, des taux d'intérêt plus élevés et des durées plus courtes que pour les citoyens thaïlandais.
Obtenir un financement en Thaïlande est néanmoins devenu de plus en plus réaliste pour les étrangers qui remplissent les conditions. Le gouvernement thaïlandais étudie des réformes susceptibles de rendre l'investissement immobilier plus attractif, notamment l'allongement des baux (leasehold) à quatre-vingt-dix-neuf ans et l'encouragement de pratiques de prêt plus transparentes pour les acheteurs internationaux. La dynamique est claire : à mesure que la Thaïlande s'affirme comme une plateforme mondiale du tourisme, des affaires et de la vie à long terme, les possibilités de financement pour les étrangers devraient s'élargir.
En conclusion, les étrangers peuvent bel et bien acheter un bien en Thaïlande grâce à un prêt bancaire, à condition de satisfaire aux exigences strictes des établissements financiers du pays. Un permis de travail valide, des revenus stables et une résidence de longue durée sont les fondements de l'éligibilité. Même si les conditions n'égalent pas toujours celles offertes aux ressortissants thaïlandais, la possibilité d'obtenir un financement permet aux étrangers de dépasser les séjours courts et les investissements de vacances pour s'intégrer réellement au marché immobilier thaïlandais. Avec une planification rigoureuse et un accompagnement juridique et financier adapté, acheter un logement en Thaïlande avec l'appui d'une banque n'est pas seulement un rêve : c'est une réalité accessible.


