
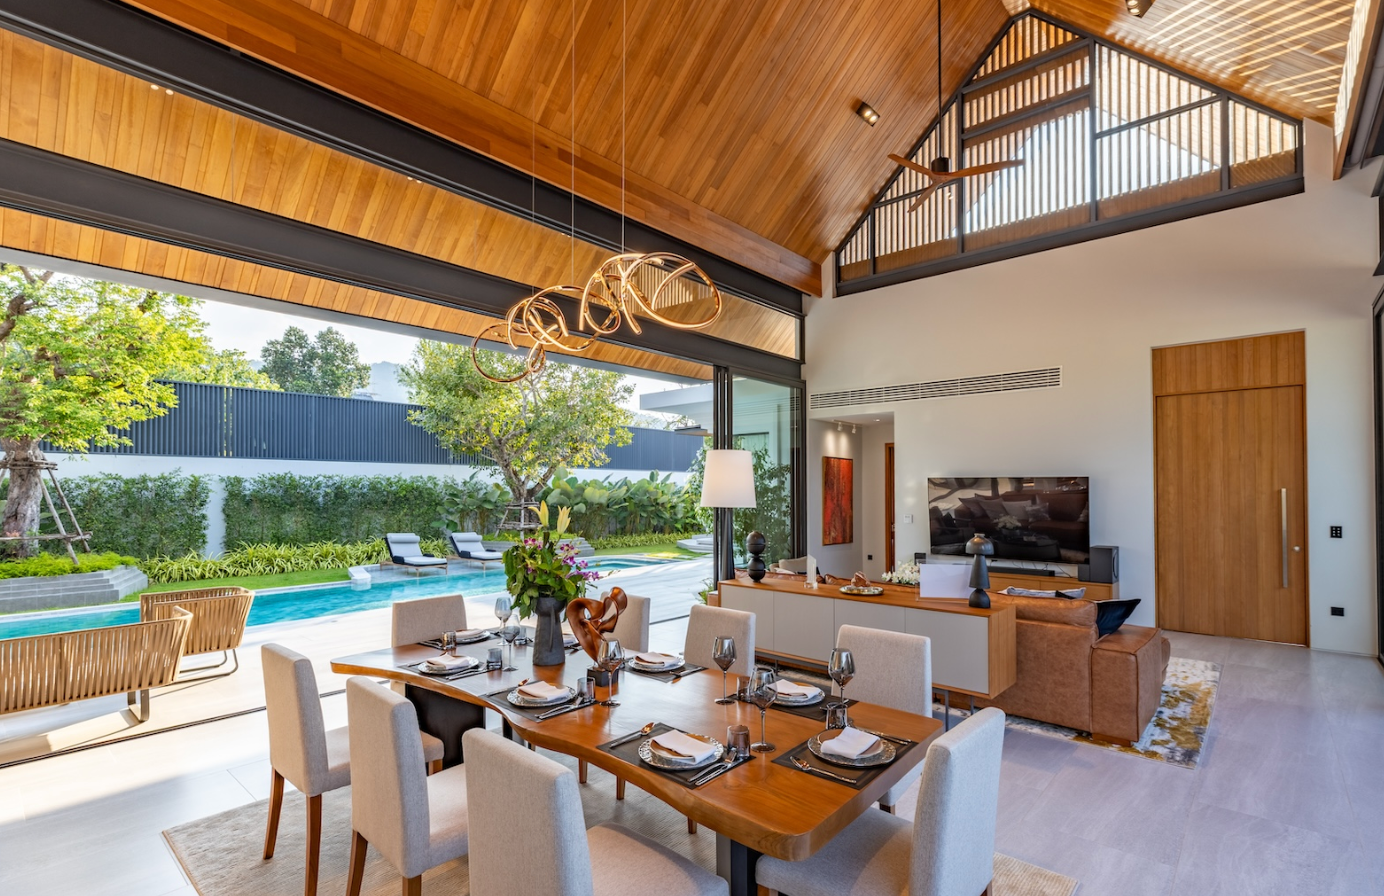
Per molti stranieri il sogno di possedere un immobile in Thailandia è strettamente legato allo stile di vita che il Paese offre: spiagge tropicali, città vivaci, una grande ricchezza culturale e un costo della vita spesso molto più accessibile rispetto ai Paesi occidentali. Phuket, Bangkok, Chiang Mai e Pattaya sono tra le destinazioni più amate dagli acquirenti internazionali e, con la crescita della domanda immobiliare, è cresciuta anche la domanda: uno straniero può ottenere un mutuo in Thailandia?
La risposta è sì, ma solo a determinate condizioni. Un permesso di lavoro, un reddito stabile in Thailandia e uno status di residenza di lungo periodo sono di norma i pilastri dell'idoneità. Sebbene l'opportunità esista, il percorso non è lineare come potrebbe esserlo in Europa, in Nord America o in Australia. Capire come le banche thailandesi valutano i mutuatari stranieri è essenziale per chiunque stia considerando questa strada verso la proprietà.
Le regole sulla proprietà straniera sono il primo ostacolo. La legge thailandese consente agli stranieri di possedere a proprio nome condomini in piena proprietà (freehold), purché la quota complessiva di proprietà straniera all'interno del complesso non superi il quarantanove per cento della superficie vendibile. È per questo che la maggior parte dei mutui concessi agli stranieri riguarda l'acquisto di appartamenti in condominio anziché case indipendenti o terreni. Gli stranieri non possono possedere direttamente terreni in Thailandia, e questa restrizione limita naturalmente il tipo di immobile che le banche sono disposte a finanziare. Le ville costruite su terreni in locazione, per esempio, vengono accettate di rado come garanzia dagli istituti di credito thailandesi.
L'idoneità a un mutuo dipende in larga misura dalla posizione legale e finanziaria dello straniero in Thailandia. Un permesso di lavoro valido è quasi sempre richiesto. Questo documento dimostra che il richiedente non solo vive nel Paese, ma vi lavora anche regolarmente. I visti turistici, per pensionati e per studio non offrono il livello di stabilità che le banche desiderano. I richiedenti devono invece dimostrare di avere il diritto legale di lavorare, il che rassicura i finanziatori sul fatto che continueranno a percepire un reddito in Thailandia per tutta la durata del prestito.
Un reddito stabile è un altro fattore decisivo. Le banche preferiscono lavorare con stranieri impiegati da diversi anni, idealmente presso la stessa azienda, che percepiscono uno stipendio mensile regolare, documentato e tassato in Thailandia. Per verificarlo si utilizzano contratti di lavoro, buste paga e dichiarazioni dei redditi. La maggior parte delle banche applica inoltre una regola di sostenibilità, secondo cui le rate mensili non dovrebbero superare un terzo del reddito netto del mutuatario. In questo modo il prestito resta gestibile e si riduce il rischio di insolvenza.
Agli stranieri che chiedono un mutuo è inoltre richiesto di avere un conto bancario thailandese e di dimostrare una storia di responsabilità finanziaria. Versamenti regolari, risparmi e la prova di un'attività bancaria costante contribuiscono a rafforzare la domanda. Una buona storia creditizia in Thailandia è l'ideale, ma molte banche prendono in considerazione anche la documentazione finanziaria del Paese d'origine del richiedente, soprattutto se questi ha già rapporti con istituti internazionali.
Anche l'età conta. La maggior parte delle banche thailandesi richiede che il prestito sia interamente rimborsato entro i sessanta o sessantacinque anni. Ciò significa che i richiedenti più giovani possono accedere a durate più lunghe, mentre gli acquirenti più anziani possono trovarsi di fronte a piani di rimborso più brevi, con rate mensili di conseguenza più alte.
Quando gli stranieri ottengono un mutuo, le condizioni non sono sempre vantaggiose come quelle riservate ai cittadini thailandesi. Il rapporto tra prestito e valore dell'immobile tende a essere più basso: agli stranieri viene di solito chiesto un anticipo pari al trenta-cinquanta per cento del valore dell'immobile. Anche la durata è più breve, spesso limitata a un periodo compreso tra dieci e vent'anni a seconda dell'età e del profilo finanziario del mutuatario. I tassi d'interesse sono generalmente più alti rispetto a quelli dei cittadini thailandesi e di norma variabili, legati al tasso minimo retail (minimum retail rate) della banca.
La procedura documentale è rigorosa. I richiedenti devono predisporre passaporto, permesso di lavoro, contratto di lavoro, buste paga, dichiarazioni dei redditi ed estratti conto dettagliati. Devono inoltre presentare il contratto di acquisto dell'appartamento e il titolo di proprietà. Se alcuni documenti sono in lingua straniera, vanno tradotti in thailandese e talvolta autenticati da un notaio. La procedura può richiedere tempo, ma una volta approvato il mutuo consente allo straniero di acquisire un immobile in un modo molto simile a quello del proprio Paese.
Non tutte le banche in Thailandia sono ugualmente aperte a concedere prestiti agli stranieri. Bangkok Bank, UOB e Kasikorn Bank sono note per prendere in considerazione richiedenti stranieri, ma l'approvazione dipende molto dalla situazione individuale. Anche alcune banche estere con filiali in Thailandia, o istituti nei vicini centri finanziari come Singapore e Hong Kong, offrono mutui agli acquirenti stranieri di immobili thailandesi. Per i grandi patrimoni questi possono talvolta essere più accessibili, anche se possono richiedere garanzie all'estero.
Per capire come funziona in pratica, immaginate un professionista che lavora a Phuket per una multinazionale dell'ospitalità. Vive in Thailandia da diversi anni, ha un permesso di lavoro valido e percepisce uno stipendio mensile di 120.000 baht. Al netto di tasse e spese, il suo reddito disponibile è di circa 80.000 baht. Desidera acquistare un appartamento a Patong del valore di otto milioni di baht. Versando un anticipo di 3,2 milioni di baht, finanzia i restanti 4,8 milioni di baht tramite una banca locale. La banca gli offre un mutuo a quindici anni a un tasso variabile del 6,5%, con rate mensili di circa 42.000 baht. Poiché questo importo rientra ampiamente nel suo reddito disponibile e il suo percorso lavorativo è stabile, la banca approva il prestito.
Questo scenario rispecchia la realtà di molti espatriati in Thailandia. I mutui sono possibili, ma richiedono una solida posizione finanziaria, una residenza di lungo periodo e la disponibilità a versare anticipi consistenti. Le principali difficoltà restano il numero limitato di banche disposte a prestare, i tassi d'interesse più alti e le durate più brevi rispetto ai cittadini thailandesi.
Ciononostante, ottenere un finanziamento in Thailandia è diventato sempre più realistico per gli stranieri che soddisfano i requisiti. Il governo thailandese sta discutendo riforme che potrebbero rendere più interessanti gli investimenti immobiliari, tra cui l'estensione della durata delle locazioni (leasehold) a novantanove anni e la promozione di pratiche di credito più trasparenti per gli acquirenti internazionali. La tendenza è chiara: man mano che la Thailandia continua a posizionarsi come polo globale per il turismo, gli affari e la vita di lungo periodo, è probabile che le possibilità di accesso al credito per gli stranieri aumentino.
In conclusione, gli stranieri possono effettivamente acquistare un immobile in Thailandia con l'aiuto di un mutuo, a condizione di soddisfare i rigorosi requisiti degli istituti finanziari del Paese. Un permesso di lavoro valido, un reddito stabile e una residenza di lungo periodo sono le basi dell'idoneità. Anche se le condizioni non sempre eguagliano quelle offerte ai cittadini thailandesi, la possibilità di ottenere un finanziamento offre agli stranieri l'opportunità di andare oltre i soggiorni brevi e gli investimenti per le vacanze, verso una vera integrazione nel mercato immobiliare thailandese. Con un'attenta pianificazione e la giusta consulenza legale e finanziaria, acquistare casa in Thailandia con il supporto di una banca non è solo un sogno: è una realtà raggiungibile.


